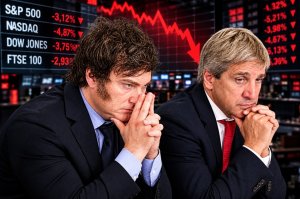
El riesgo país elaborado por J.P. Morgan aumentó 8,6% este jueves y llegó a 925 puntos básicos, su mayor incremento diario desde octubre de 2025, antes de las elecciones legislativas argentinas. La jornada estuvo marcada por bajas de los bonos y acciones locales, en un contexto de fuerte volatilidad internacional.
Los bonos argentinos en dólares retrocedieron hasta 3,1%. Las mayores caídas correspondieron al Global 2035, seguido por el Global 2041, que perdió 2,8%, y el Global 2030, con una baja de 2,7%. La tasa de rendimiento anual del Global 2030 alcanzó 16,5%.
En tanto, el índice líder de la bolsa porteña medido en dólares cayó 4,3%, mientras que las acciones argentinas que cotizan en Nueva York también sufrieron importantes descensos. Mercado Libre bajó 12,4% tras presentar su balance trimestral; Transportadora de Gas del Sur perdió 5,2% y Banco Supervielle, 5,1%.
La cotización del dólar se mantuvo estable: cerró a $1545,50 para la venta en el mercado mayorista y a $1570,00 en el Banco Nación.
Un escenario externo adverso
La caída de los activos argentinos coincidió con una jornada de pánico en Wall Street, vinculada a las dudas sobre las compañías tecnológicas asociadas al desarrollo de la inteligencia artificial. El Nasdaq se desplomó 5,5% luego de una ola de ventas que se produjo tras la derrota electoral de Trump y del Partido Republicano en las elecciones legislativas de Estados Unidos.
De todos modos, el riesgo país argentino ya venía acelerando su suba durante el último mes: pasó de 573 puntos el 6 de octubre a 925 puntos, en medio de la incertidumbre sobre la economía local, los próximos vencimientos de deuda y la pérdida de respaldos externos para el Gobierno.
Este indicador refleja la desconfianza de los mercados hacia Argentina y mide la sobretasa que deben pagar los bonos del país para obtener financiamiento externo respecto de los títulos del Tesoro de Estados Unidos, considerados de riesgo cero.
Factores detrás del aumento
Una de las principales preocupaciones es la capacidad del Gobierno para reunir las reservas necesarias para afrontar los pagos de deuda previstos para 2027. El endeudamiento externo permanece cerrado y la propia suba del riesgo país dificulta aún más el acceso al financiamiento.
Además, el próximo año estará atravesado por el calendario electoral. Para contener el tipo de cambio frente a eventuales corridas, el Banco Central necesitará una elevada capacidad de intervención, es decir, disponibilidad de dólares.
Según expresó el propio Luis Caputo, el Gobierno enfrentará vencimientos de deuda en moneda extranjera por alrededor de US$ 25.000 millones el año próximo. Aunque en 2026 el Banco Central incrementó el ritmo de compras, esos montos no alcanzarían para cubrir los pagos previstos.
De acuerdo con datos citados por Julio Pérez, desde 2023 ingresaron al país cerca de US$ 82.200 millones, mientras que el BCRA acumuló solo US$ 21.800 millones en reservas. El artículo señala que la desregulación financiera impulsada por Milei favorece una salida promedio de entre US$ 2.500 millones y US$ 3.000 millones mensuales por fuga de capitales.
La deuda en moneda extranjera, además, aumentó en forma acumulada US$ 19.419 millones desde diciembre de 2023, principalmente por el financiamiento otorgado por organismos internacionales, incluido el FMI, según datos de la Secretaría de Finanzas.
Recesión y contexto político
El texto también vincula el aumento del riesgo país con la situación de la actividad económica. Pese a un superávit comercial récord, con 34 meses consecutivos de saldo positivo, y a exportaciones históricas en combustibles y energía por los elevados precios internacionales, la economía se encuentra en recesión técnica, con dos trimestres consecutivos de caída.
El PBI bajó 0,6% en el segundo trimestre de 2026. A su vez, las consultoras y bancos relevados por el Banco Central a través del REM proyectan una contracción de 2,3% para el tercer trimestre y redujeron su estimación anual a un crecimiento de apenas 0,7%.
La industria y la construcción figuran entre los sectores más afectados, con una pérdida de más de 350.000 puestos de trabajo registrados.
En el plano internacional, se mencionan la derrota de Bolsonaro frente a Lula en Brasil, que derivó en una devaluación del real de 10%, y la derrota de Donald Trump en las elecciones legislativas estadounidenses. Esta última abre interrogantes sobre el respaldo que Washington podría brindar en adelante al gobierno de Javier Milei.
Según el artículo, Scott Bessent, secretario del Tesoro estadounidense, ya no podría intervenir directamente en el mercado cambiario argentino del mismo modo que en octubre de 2025, lo que agravaría la desconfianza de los mercados y la inestabilidad del esquema cambiario.
También influyen la incertidumbre global derivada de las guerras, particularmente por el impacto de la guerra de Estados Unidos e Israel en Irán sobre el mercado petrolero, y las tasas de interés internacionales. La Reserva Federal mantuvo la tasa en el rango de 3,75% a 4%, luego de haberla elevado 0,25 puntos en septiembre para contener la inflación. Una nueva suba podría reducir el apetito inversor por mercados emergentes como Argentina.
Finalmente, la pérdida de imagen de Milei, la crisis interna y la disminución de apoyos externos generan dudas en el poder económico sobre el escenario posterior a las elecciones presidenciales de 2027.
Pago de US$ 800 millones al FMI
En este contexto, el Gobierno realizó un pago de US$ 800 millones al Fondo Monetario Internacional, lo que provocó una fuerte caída en las reservas brutas del Banco Central.
El artículo cuestiona la decisión oficial de mantener el compromiso de honrar la deuda externa en un escenario de escasez de dólares y salida de divisas. También sostiene que el pago de la deuda subordina las prioridades sociales y económicas a los intereses de los acreedores, y plantea el desconocimiento soberano de la deuda externa como alternativa para destinar esos recursos a las necesidades de las mayorías trabajadoras.