Un relevamiento del Observatorio Villero de La Poderosa advierte sobre el crecimiento de la morosidad en los hogares de los barrios populares. De acuerdo con el estudio, una de cada tres personas encuestadas acumula tres o más deudas, mientras que los intereses y el peso de las cuotas sobre ingresos reducidos vuelven impagables créditos que inicialmente eran de montos bajos.
La investigación fue realizada durante agosto y septiembre de 2026 en 12 barrios populares de siete provincias argentinas. El informe señala que el 31,5% de las personas consultadas dejó directamente de pagar sus compromisos, en lugar de limitarse a demorar los vencimientos. Además, la morosidad alcanza a seis de cada diez personas que tienen al menos una deuda atrasada.
El análisis incluye tanto préstamos de dinero como compras financiadas, dentro de los circuitos formales e informales. La precariedad laboral y el trabajo no registrado dificultan el acceso de los sectores de menores ingresos al crédito bancario. En ese contexto, el documento indica que casi la mitad de las deudas se encuentra en la informalidad y que el 70% de los préstamos fue obtenido fuera del circuito registrado.
Los proveedores financieros no bancarios, como billeteras virtuales, tarjetas de crédito no bancarias y comercios de electrodomésticos o artículos para el hogar, concentran el 41% de las deudas relevadas. Luego aparecen los compromisos con amigos y familiares, almacenes de cercanía y préstamos particulares. Entre las entidades que reúnen una mayor cantidad de deudas se encuentran Naranja X y Mercado Pago.
El informe también alerta sobre los préstamos particulares otorgados por prestamistas barriales y su relación con el narcotráfico en los barrios populares. Estas deudas tienen un costo mayor: el circuito informal registra un costo financiero mensual cercano al 60%, más de tres veces superior al de las deudas formales. Según el relevamiento, esa tasa equivale a un 26205% anual si se la anualiza.
Deudas para cubrir necesidades básicas
Casi siete de cada diez deudas analizadas comenzaron por montos inferiores a $300.000. Para el Observatorio Villero, este dato permite inferir que el endeudamiento se utiliza para llegar a fin de mes.
El documento sostiene que casi ocho de cada diez deudas fueron destinadas a gastos básicos de reproducción, por lo que las define como deudas de supervivencia. La alimentación ocupa un lugar central: el 70,5% de las personas entrevistadas se endeudó para comer. En contraste, la inversión financiera representa apenas el 0,2% de las deudas relevadas.
Mayor peso de la deuda entre las mujeres
El relevamiento expone una situación especialmente grave para las mujeres de los barrios populares. Las mujeres acumulan deudas equivalentes al doble de sus ingresos y deben, en promedio, un 51% más que los varones.
Entre las mujeres, el monto adeudado representa el 182% de un ingreso mensual, frente al 105% en el caso de los varones. De esta manera, la deuda acumulada por las mujeres equivale a casi dos meses completos de ingresos, en un contexto en el que disponen de menores recursos para afrontar esos compromisos.
El informe remarca que el sobreendeudamiento no genera únicamente consecuencias económicas. Las presiones de los acreedores, especialmente en el circuito informal, pueden incluir amenazas o la pérdida de bienes. A su vez, los hogares incrementan sus horas de trabajo, suspenden actividades o se atrasan en el pago de servicios para intentar cumplir con los vencimientos.
Estas situaciones, según el documento, afectan la salud física y mental y deterioran los vínculos familiares y comunitarios. El relevamiento cuestiona que el problema se reduzca a una cuestión privada o de educación financiera y reclama al Gobierno una recomposición de los ingresos y políticas orientadas al desendeudamiento de los hogares.
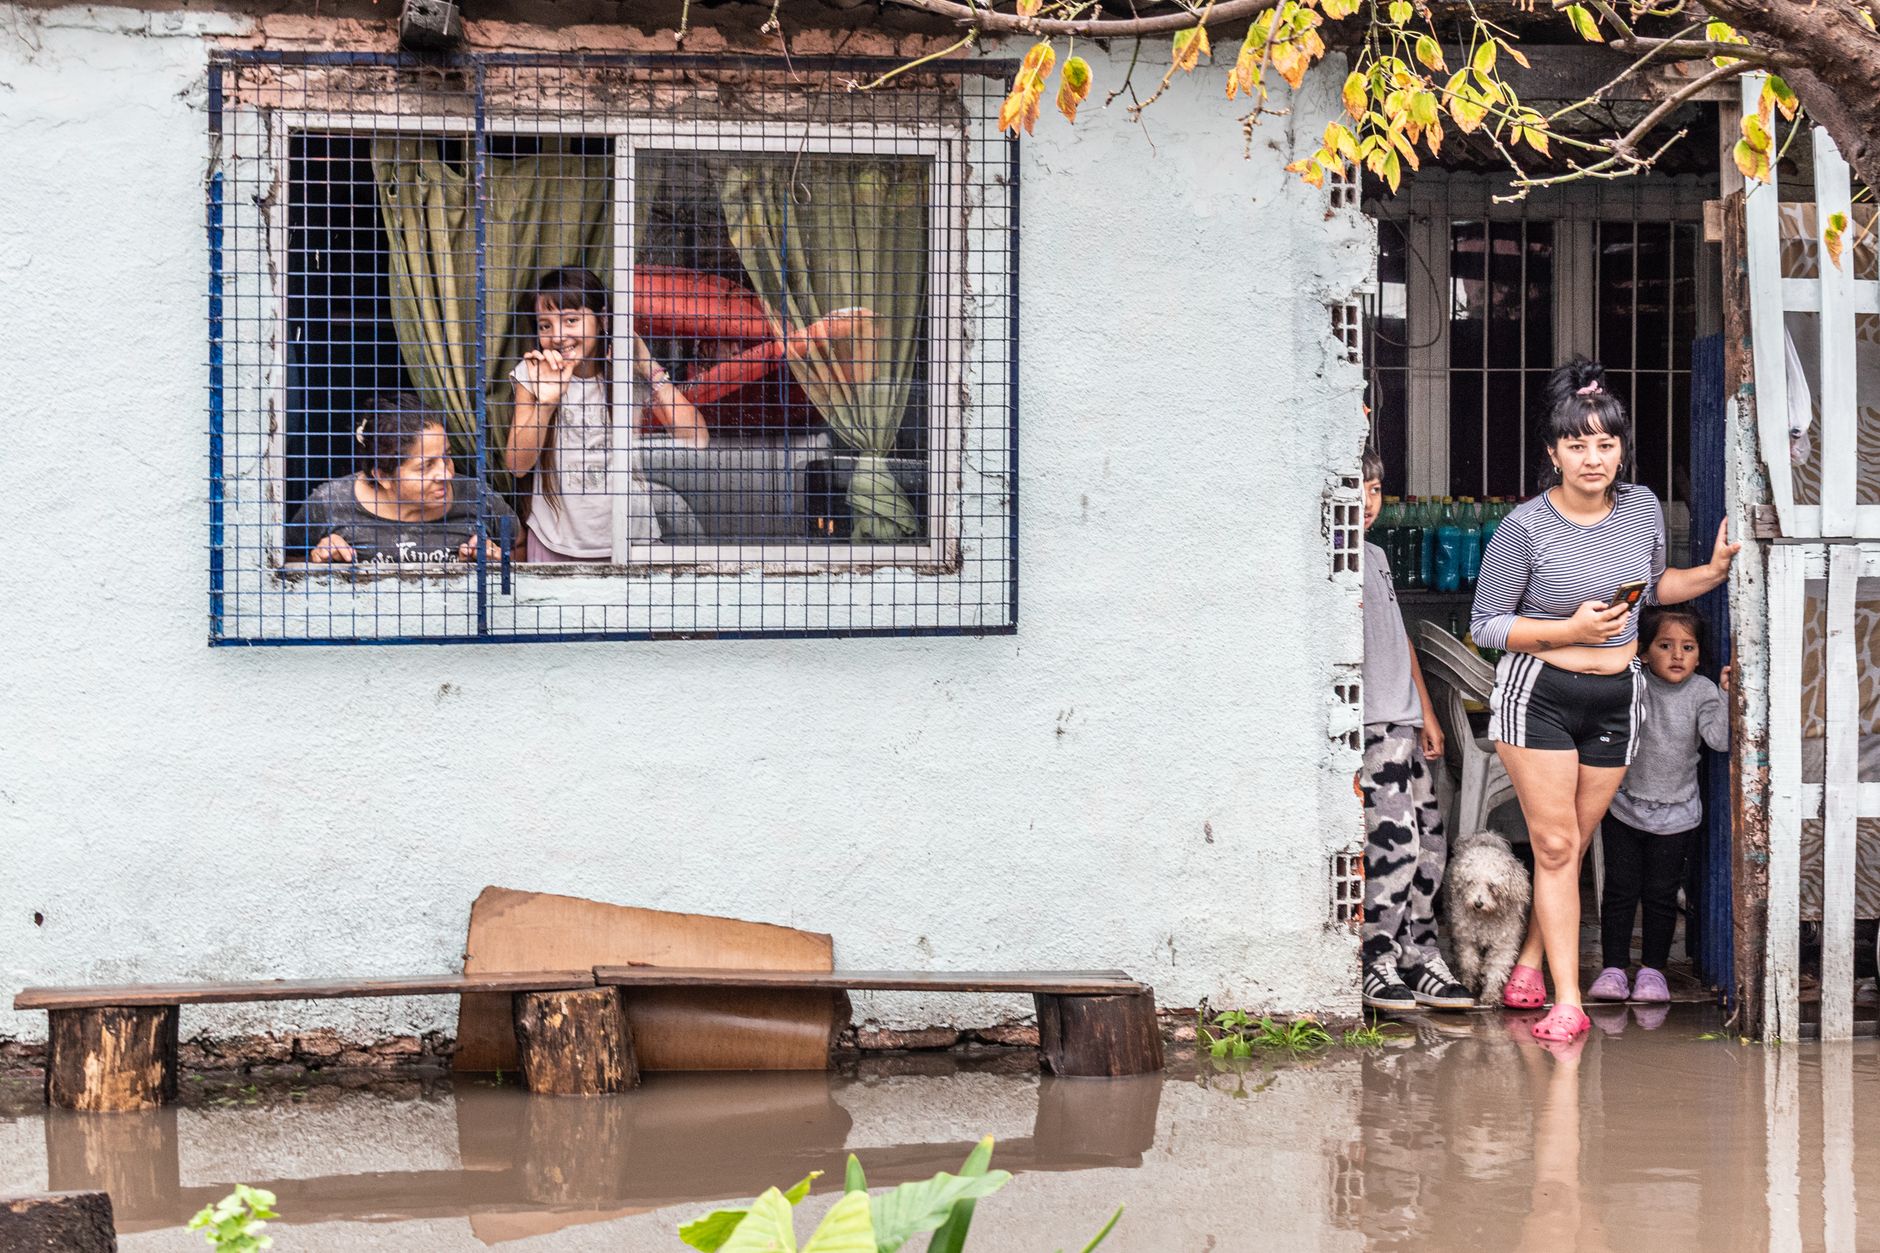
Foto: Enfoque Rojo.