El riesgo país superó el viernes la barrera de los 1.000 puntos y alcanzó los 1.038, luego de haber pasado de 848 a 931 puntos durante el jueves. En apenas dos ruedas acumuló una suba cercana a los 200 puntos, un movimiento que no se registraba desde octubre del año pasado, en la antesala de las elecciones legislativas, cuando el Gobierno requirió el respaldo de Trump para llegar a los comicios.
En julio, el indicador se ubicaba en 402 puntos, su nivel más bajo desde 2018. En cuatro meses se multiplicó por dos y medio, mientras los bonos retroceden, los ADR registraron caídas de hasta 10% y el dólar marca nuevos récords.
Desconfianza de los mercados y presión financiera
La inestabilidad expresa la desconfianza de los mercados, o incluso la certeza, de que el Gobierno no podrá afrontar sus compromisos de deuda. Según el análisis original, la crisis no se explica únicamente por el deterioro de los salarios y las jubilaciones ni por la recesión económica, aunque estos factores tienen incidencia.
El texto atribuye la aceleración de la crisis a la operatoria de JP Morgan, fondos que venden bonos y especuladores locales que compran dólares y retiran capitales. Economistas del establishment también alertaron sobre la situación: Miguel Kiguel, de EconViews, señaló que las reservas son bajas, mientras que la Fundación Mediterránea estimó que faltan 17.000 millones de dólares para cumplir con los pagos de deuda previstos para 2027.
Un escenario externo desfavorable
El contexto internacional también suma presión. Trump, señalado como uno de los principales aliados de Javier Milei, perdió respaldo político luego de que los demócratas ganaran las dos cámaras del Congreso a principios de noviembre, lo que pone en duda la continuidad de un eventual apoyo desde Washington.
Al mismo tiempo, el dólar se fortalece globalmente y alcanzó su nivel más elevado en 19 meses, ante las expectativas de que la Reserva Federal mantenga las tasas altas. Este escenario suele provocar una salida de capitales de los mercados emergentes hacia Estados Unidos.
En Brasil, uno de los principales socios comerciales de la Argentina, el real se devaluó 16% en menos de un mes tras la reelección de Lula. Un real más barato afecta a la industria argentina y agrega presión sobre el peso. Sin embargo, el artículo sostiene que el escenario global no alcanza para explicar la crisis y que, principalmente, deja expuesta la fragilidad interna.
Exportaciones récord, pero escasez de divisas
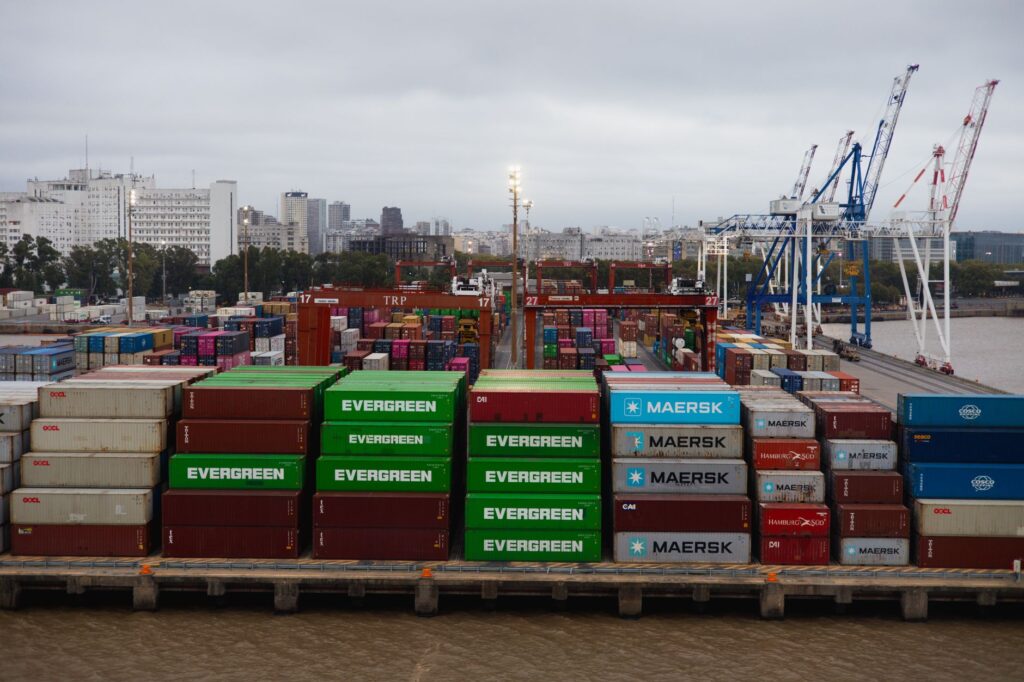
De acuerdo con datos del INDEC, entre enero y octubre se exportaron 87.300 millones de dólares, un incremento de 22% frente al año anterior. En los primeros diez meses se igualó el total exportado durante 2025 y solo en octubre las ventas externas superaron los 10.000 millones de dólares.
El superávit comercial acumulado asciende a 24.600 millones de dólares, un saldo que, según el texto, no tiene precedentes para un año completo en la historia argentina. Los principales aportes provienen del agro, el petróleo, el gas y la minería. El rubro de combustibles y energía creció 57%, impulsado por Vaca Muerta, que pasó de ser una promesa a consolidarse como fuente de exportaciones.
Reservas, fuga y salida de capitales
Pese al ingreso de divisas, el artículo plantea que los dólares se pierden por distintas vías. Desde el acuerdo con el FMI de abril de 2025, el Banco Central compró más de 15.000 millones de dólares, pero las reservas netas apenas aumentaron en 1.000 millones.
Entre los factores mencionados se encuentra la fuga de capitales: desde la eliminación del cepo para personas físicas habrían salido casi 55.000 millones de dólares, principalmente vinculados a los sectores de mayores ingresos y no a pequeños ahorristas. También se menciona la remisión de ganancias de multinacionales, los pagos de deuda y las maniobras de grandes compañías para dolarizarse y girar fondos al exterior a través del contado con liquidación.
En 2025, las petroleras habrían transferido al exterior más del 65% del saldo comercial de su sector. Además, un informe del IPyPP señala que 24 empresas del agronegocio, la minería y los hidrocarburos concentran 38% de las exportaciones.
El relevamiento citado indica que, en un grupo de ocho grandes compañías, la rentabilidad pasó de 7% a 24% en un año, mientras la inversión productiva se mantuvo estancada. El excedente se habría dirigido a activos financieros, que aumentaron de 2.500 a 5.300 millones de dólares. El texto también menciona filiales en paraísos fiscales, préstamos entre empresas de un mismo grupo y sospechas de subfacturación de exportaciones.
Restricción externa y crítica al programa económico
La nota retoma el concepto de restricción externa para señalar que un mayor volumen de exportaciones no resuelve por sí solo los problemas de deuda, inversión y desarrollo. En ese sentido, cita el libro Con exportar más no alcanza, de Cantamutto, Wainer y Schorr.
La comparación planteada es la de un balde agujereado: cuanto más ingresan dólares, más se van por las obligaciones de deuda y por las decisiones de los grandes grupos empresarios. Desde esta perspectiva, la restricción externa no desapareció, sino que adoptó nuevas formas.
El artículo cuestiona que Milei se esté subordinando a las exigencias de los mercados y compara la situación con los últimos dos años del gobierno de Mauricio Macri, cuando en 2018 se cerró el crédito y se recurrió al FMI. También sostiene que el problema no es la velocidad de las reformas: mientras a Macri se le reprochó el gradualismo, Milei aplicó un ajuste más rápido y, según la nota, también enfrenta un choque con los mercados.
La agenda propuesta
El texto plantea que sectores del empresariado podrían evaluar la continuidad del programa de Milei con cambios en el área económica y ajustes adicionales, entre ellos una devaluación del peso que trasladaría costos a los salarios.
Como alternativa, propone una recomposición de salarios y jubilaciones, el rechazo a la reforma laboral y la reducción de la jornada laboral a seis horas. Además, impulsa romper con el FMI, el desconocimiento soberano de la deuda, la nacionalización de la banca y el monopolio estatal del comercio exterior, con el objetivo de evitar la salida de las divisas generadas en el país.